Abogado de accidentes de tráfico en Valencia: reclamación de indemnizaciones y lesiones

Un abogado de accidentes de tráfico en Valencia reclama a la aseguradora la indemnización que corresponde por tus lesiones, tu vehículo y los gastos del accidente.

En Astrea Abogados lo lleva José Ortolá, que mantiene relación directa con las aseguradoras. Primero negociamos y, si no hay acuerdo, reclamamos en el juzgado.

¿Has tenido un accidente? La primera consulta es sin compromiso.
Qué indemniza un accidente de tráfico

Un accidente de tráfico da derecho a una indemnización por los daños personales y materiales sufridos. Los daños personales se calculan con el baremo de tráfico, regulado por la Ley 35/2015.

El baremo distingue según el daño: fallecimiento, secuelas y lesiones temporales. En cada caso se valoran el perjuicio personal básico, los perjuicios particulares y el perjuicio patrimonial, que incluye los gastos y los ingresos que se dejan de ganar.

Se aplica a los accidentes ocurridos desde el 1 de enero de 2016.

A eso se suman los daños materiales: la reparación del vehículo o su valor si se declara siniestro total.

Cuándo necesitas un abogado de accidentes de tráfico

Necesitas un abogado de accidentes de tráfico cuando el accidente te ha causado lesiones y la aseguradora te ofrece una cifra que no cubre el daño.

También si:

  • ✓se discute quién tuvo la culpa
  • ✓el otro conductor no tiene seguro o se dio a la fuga
  • ✓has sufrido un atropello
  • ✓tu coche se ha declarado siniestro total y no estás de acuerdo con la valoración

Cuanto antes consultes, mejor: lo que firmes o declares al principio condiciona la reclamación.

Los primeros pasos después de un accidente son sencillos y marcan la diferencia.

01

Atiende a los heridos y avisa a emergencias si hay lesiones

Si hay heridos, interviene la policía y se levanta atestado.

02

Rellena la declaración amistosa de accidente

Si no hay heridos y los conductores estáis de acuerdo.

03

Haz fotos de los vehículos, la vía y las señales

Anota los datos de los testigos.

04

Acude al médico el mismo día

Aunque creas que no es grave, guarda todos los informes.

05

Avisa a tu aseguradora

Y no firmes ningún documento de la contraria sin consultar.

06

No cierres la reclamación antes del alta médica

Hasta que las lesiones se estabilizan no se conocen las secuelas.

Cómo se calcula la indemnización

Qué se valora

La indemnización por lesiones depende de tres factores: cuántos días has tardado en curarte, qué secuelas permanecen y cómo afectan a tu vida diaria y a tu trabajo.

Las secuelas se miden en puntos según su gravedad. La cifra final también tiene en cuenta tu edad, y las cuantías se actualizan automáticamente cada 1 de enero.

Latigazo cervical

Los traumatismos menores de la columna, como el conocido latigazo cervical, tienen reglas específicas. La ley exige acreditar criterios de causalidad: que el golpe tuvo intensidad suficiente, que los síntomas aparecen en un tiempo médicamente explicable y que no hay otra causa que los justifique.

Por eso el informe médico es clave. Un informe genérico suele rebajar la cuantía.

Siniestro total: qué es y cómo se indemniza

El siniestro total se declara cuando reparar el vehículo cuesta más de lo que vale. Se indemniza por el valor venal, es decir, por lo que valdría tu coche en el mercado justo antes del accidente.

Aquí suele haber discrepancias: la aseguradora ofrece una tasación y no siempre coincide con el valor real. Conviene revisar la valoración antes de aceptarla.

Plazos que debes conocer

Cuándo Qué dice
Reclamar a la aseguradora La acción prescribe en un año. Si hay lesiones, el plazo suele contarse desde el alta médica o desde que se estabilizan las secuelas.
Respuesta de la aseguradora Una vez presentada la reclamación, debe responder con una oferta motivada o una respuesta motivada en el plazo de tres meses. Si tarda sin causa justificada, se devengan intereses de demora.
Después de la oferta o respuesta Cuando te notifican esa oferta o respuesta, empieza un nuevo plazo de prescripción de un año.
A quién reclamar Puedes reclamar directamente a la aseguradora del responsable, sin necesidad de demandar primero al conductor.

Si el otro conductor no tiene seguro o se fuga

Sin seguro o robado

Si el responsable no tiene seguro o el vehículo ha sido robado, el Consorcio de Compensación de Seguros indemniza los daños personales y materiales.

Carretera de noche iluminada por farolas, como imagen de un vehículo que se da a la fuga

Fuga o vehículo no identificado

Si el vehículo se da a la fuga o no se identifica, indemniza los daños personales. Los materiales solo si hay daños personales significativos: fallecimiento, incapacidad permanente o una baja que ha requerido más de tres días de hospitalización.

Conviene estudiar el caso antes de reclamar.

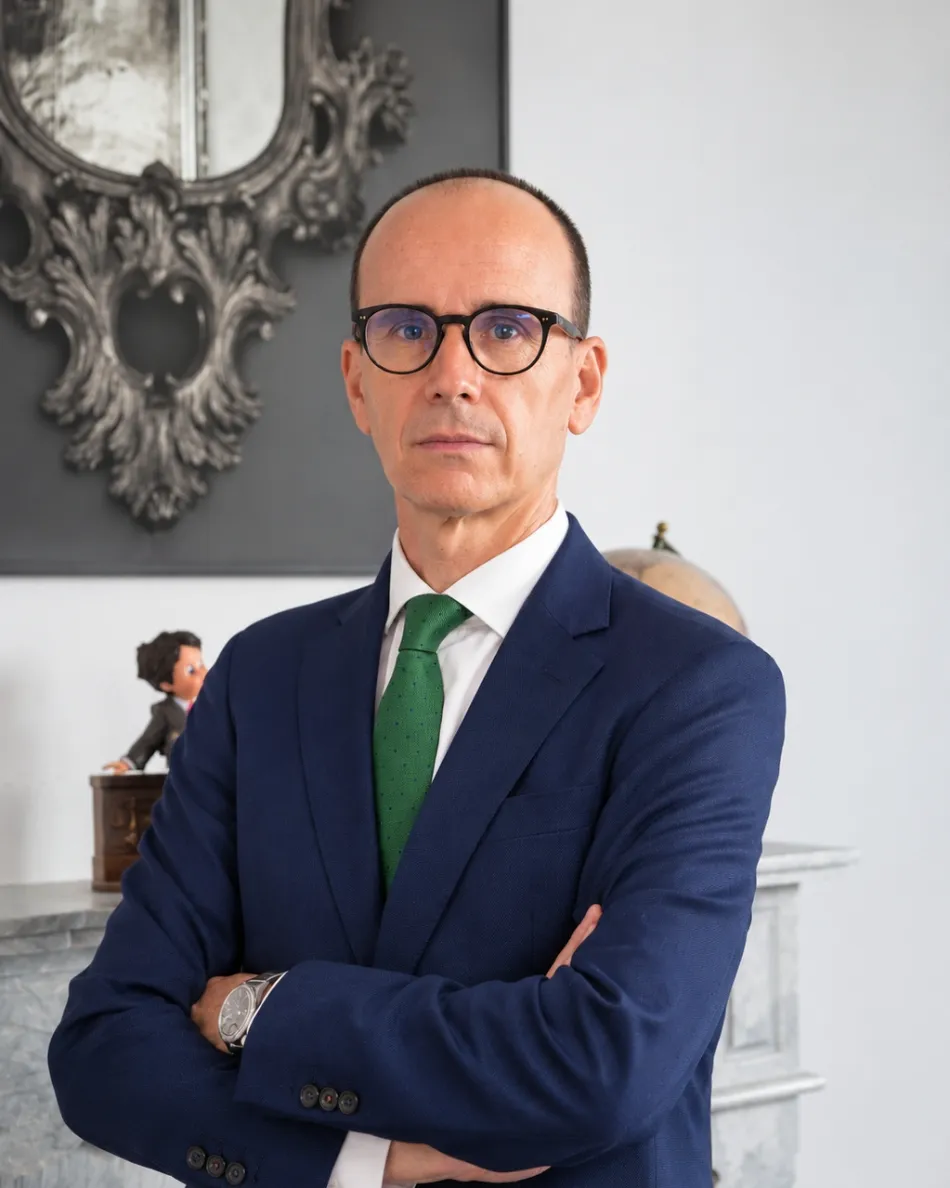
José Ortolá Pérez

Seguros y mercantil. Colegiado nº 11.444 (ICAV)

Quién lleva tu caso de accidente

Lo lleva José Ortolá Pérez, socio de Astrea. Es licenciado en Derecho por el CEU (1999), completó el Máster de Asesoría de Empresas del CEF (2000) y está colegiado desde 2001.

Lleva los asuntos de seguros del despacho y mantiene relación directa con las aseguradoras. Hablarás con él desde la primera consulta.

Forma parte de nuestra área de abogado de seguros en Valencia.

Información general, actualizada en noviembre de 2026. No sustituye al asesoramiento de un abogado sobre tu caso concreto.

Preguntas frecuentes

Un año. Con lesiones, el plazo suele contarse desde el alta médica o la estabilización de las secuelas. Conviene no agotarlo.

Sí, pero la indemnización puede reducirse según tu parte de culpa, hasta un máximo del 75%. Si fuiste el único responsable, no puedes reclamar al otro conductor, aunque los ocupantes de tu vehículo sí pueden hacerlo.

No sin revisarla. Las ofertas suelen ser inferiores a lo que corresponde, y firmar un finiquito sin reservar derechos puede cerrar la reclamación. Consulta antes de aceptar, sobre todo si hay lesiones.

Puedes reclamar al Consorcio de Compensación de Seguros. Las condiciones y límites dependen de si se trata de daños personales o materiales.

Es cuando reparar el vehículo cuesta más de lo que vale. Se indemniza por su valor venal. Si no estás de acuerdo con la tasación de la aseguradora, puedes discutirla.

Depende de la gravedad del caso y de la cuantía en juego. En la primera consulta te explicamos cómo se calculan los honorarios antes de que decidas.

Consulta tu accidente

Cuéntanos qué ha pasado y te explicamos qué opciones tienes. La primera consulta es sin compromiso. Puedes escribirnos en el formulario de contacto o llamar al 963 923 218.