Abogado de seguros en Valencia: reclamaciones a aseguradoras, RC profesional y D&O

Un abogado de seguros en Valencia defiende al asegurado cuando su aseguradora rechaza un siniestro, tarda en pagar u ofrece menos de lo que corresponde, y asesora a particulares y empresas sobre lo que cubren de verdad sus pólizas.

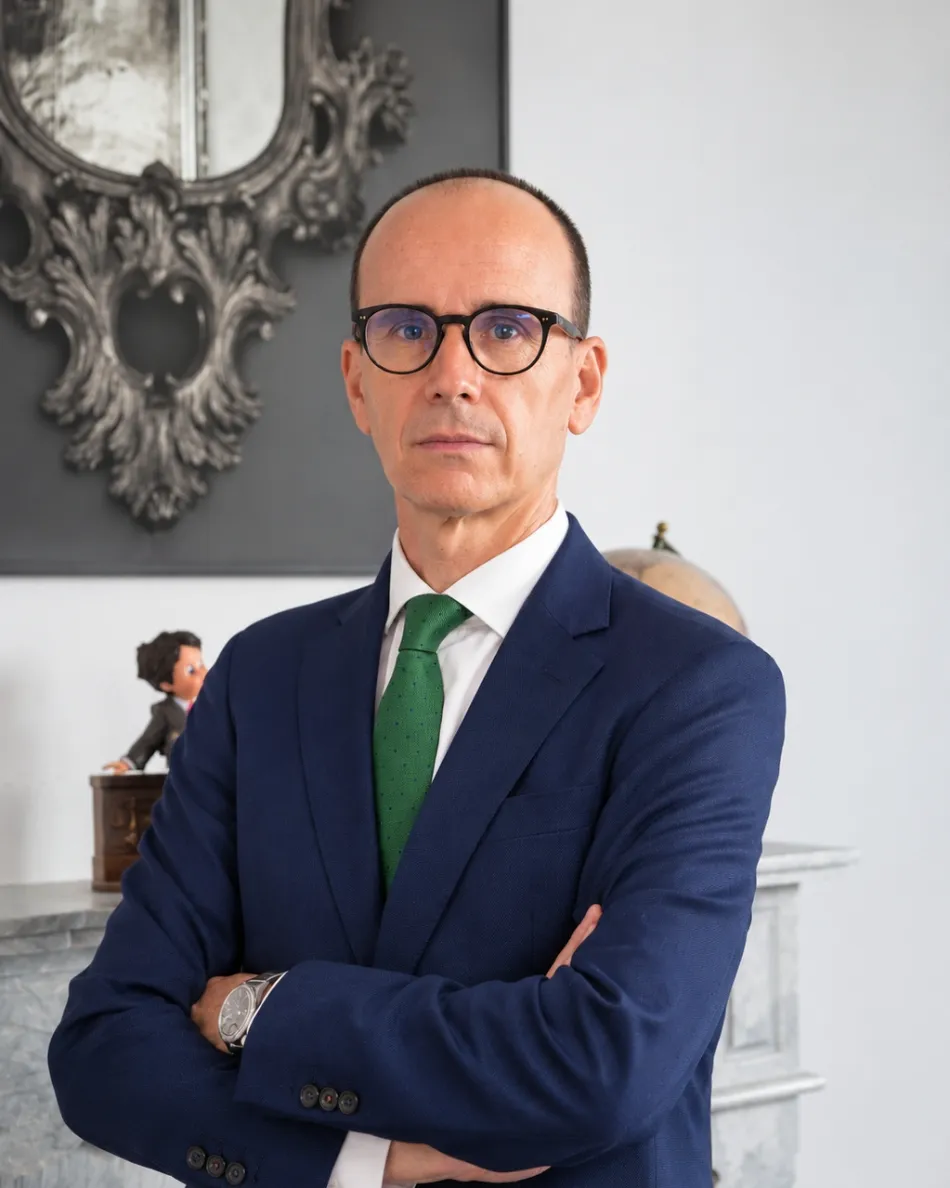
En Astrea Abogados lo lleva José Ortolá, que mantiene relación directa con las aseguradoras.

Primero negociamos y, si no hay acuerdo, reclamamos en vía judicial.

Qué es el derecho de seguros y qué hace un abogado de seguros

El derecho de seguros, o derecho asegurador, regula la relación entre quien contrata una póliza y la aseguradora que asume el riesgo. Su norma central es la Ley 50/1980 de Contrato de Seguro. Un abogado de seguros interpreta la póliza, comprueba si el siniestro está cubierto y reclama a la aseguradora lo que corresponde cuando no lo paga.

Su trabajo tiene tres frentes: reclamar a la aseguradora cuando rechaza, retrasa o paga de menos; defender al asegurado cuando un tercero le reclama y la póliza debe responder; y revisar las pólizas antes de firmarlas o renovarlas, que es donde se evitan más problemas. Los conflictos suelen girar en torno a una cláusula mal entendida, un siniestro comunicado tarde, una suma asegurada que se ha quedado corta o una peritación con la que no se está de acuerdo.
Cuándo necesitas un abogado de seguros

Necesitas un abogado de seguros cuando la aseguradora rechaza tu siniestro, tarda en pagar, te ofrece una indemnización que no cubre el daño o dice que tu póliza no responde ante una reclamación. También conviene consultarlo antes de aceptar una oferta por escrito, porque firmar un finiquito sin reservar derechos puede cerrar la reclamación, y antes de renovar una póliza empresarial, para comprobar que sigue cubriendo la actividad real de la empresa.

Una reclamación a una aseguradora sigue cinco pasos, y los primeros dependen del asegurado.

01

Comunicar el siniestro

La ley fija un plazo de siete días desde que se conoce, salvo que la póliza conceda uno mayor (artículo 16 de la Ley de Contrato de Seguro). Conviene reunir fotografías, partes e informes desde el principio.

02

Peritación

La aseguradora valora el daño. Si no estás de acuerdo, puedes pedir una peritación contradictoria: cada parte nombra a su perito y, si no coinciden, interviene un tercero (artículo 38).

03

Reclamación previa

Se presenta por escrito al servicio de atención al cliente de la aseguradora, que dispone de un mes para responder.

04

Vía extrajudicial

Si no hay respuesta o no es satisfactoria, se puede acudir a la Dirección General de Seguros y Fondos de Pensiones.

05

Vía judicial

Si no hay acuerdo, se presenta la demanda.

RC profesional y D&O: seguros para empresas y profesionales

RC profesional

La RC profesional es el seguro que cubre la responsabilidad de un profesional o una empresa por los daños que causa a clientes o a terceros por errores en su servicio.

Sala de juntas con mesa y sillas, como imagen del seguro D&O de administradores y directivos

D&O

La póliza D&O, de directors and officers, cubre la responsabilidad personal de administradores y directivos por reclamaciones derivadas del ejercicio de su cargo, no el patrimonio de la sociedad.

Las dos suelen contratarse en modalidad claims made, que cubre las reclamaciones presentadas durante la vigencia de la póliza. Esa condición, junto con la retroactividad y los sublímites, decide lo que el seguro vale cuando llega la reclamación. Asesoramos a empresas y administradores antes de contratar o renovar, en coordinación con nuestra área de derecho mercantil.

Áreas de derecho de seguros que llevamos

Los asuntos de seguros con más demanda tienen página propia:

Accidentes de tráfico

Reclamación de indemnizaciones por lesiones y siniestro total.

Negligencias médicas

Reclamadas a través del seguro de responsabilidad civil del profesional sanitario.

Incapacidades

Permanentes y gran invalidez, incluidos los seguros de vida.

Ciberseguros

Para empresas, sobre brechas de datos y ransomware.

Para cualquier otro ramo, como multirriesgo de hogar o comercio, responsabilidad civil o vida, empieza por contactar con nosotros.

José Ortolá Pérez

Seguros y mercantil. Colegiado nº 11.444 (ICAV)

Quién lleva tu caso de seguros

Lo lleva José Ortolá Pérez, socio de Astrea. Es licenciado en Derecho por el CEU (1999), completó el Máster de Asesoría de Empresas del CEF (2000) y está colegiado desde 2001. Lleva los asuntos de seguros y de derecho mercantil. Mantiene relación directa con las aseguradoras, lo que permite negociar con interlocutores que conoce antes de llegar a juicio.

Información general, actualizada en noviembre de 2026. No sustituye al asesoramiento de un abogado sobre tu caso concreto.

Preguntas frecuentes

Pide el rechazo por escrito, con la cláusula en la que se basa, compáralo con la póliza que firmaste y consulta antes de aceptar nada. Un rechazo genérico puede discutirse, y las cláusulas limitativas solo valen si cumplen los requisitos de forma.

Debe abonar el importe mínimo que pueda deber en los cuarenta días siguientes a recibir la declaración del siniestro (artículo 18 de la Ley de Contrato de Seguro). Si no cumple su prestación en tres meses desde el siniestro, incurre en mora y devenga intereses, salvo causa justificada.

Es la que restringe los derechos del asegurado dentro del riesgo cubierto, como un tope, un plazo o una exclusión parcial. Para que valga debe estar destacada de forma especial y aceptada por escrito por el asegurado.

La RC profesional cubre la responsabilidad de la empresa o del profesional frente a clientes y terceros por errores en su servicio. La D&O cubre la responsabilidad personal de los administradores y directivos por su gestión.

Sí, la reclamación al servicio de atención al cliente y la queja ante la Dirección General de Seguros pueden hacerse sin abogado. Conviene consultar antes de aceptar una oferta o de presentar una demanda.

No hay una duración ni un coste únicos: dependen de la cuantía, de la documentación y de si la aseguradora negocia. En la primera consulta estudiamos tu caso y te explicamos ambos antes de que decidas.

Consulta tu caso de seguros

Cuéntanos qué ha pasado con tu siniestro o tu póliza y te explicamos qué opciones tienes. La primera consulta es sin compromiso. Puedes escribirnos en el formulario de contacto o llamar al 963 923 218.